

เศรษฐกิจ - การลงทุน
Silver Economy กับโอกาสเศรษฐกิจไทย เมื่อสังคมสูงวัยกำลังเปลี่ยนความต้องการของตลาด

17 ตุลาคม 2569
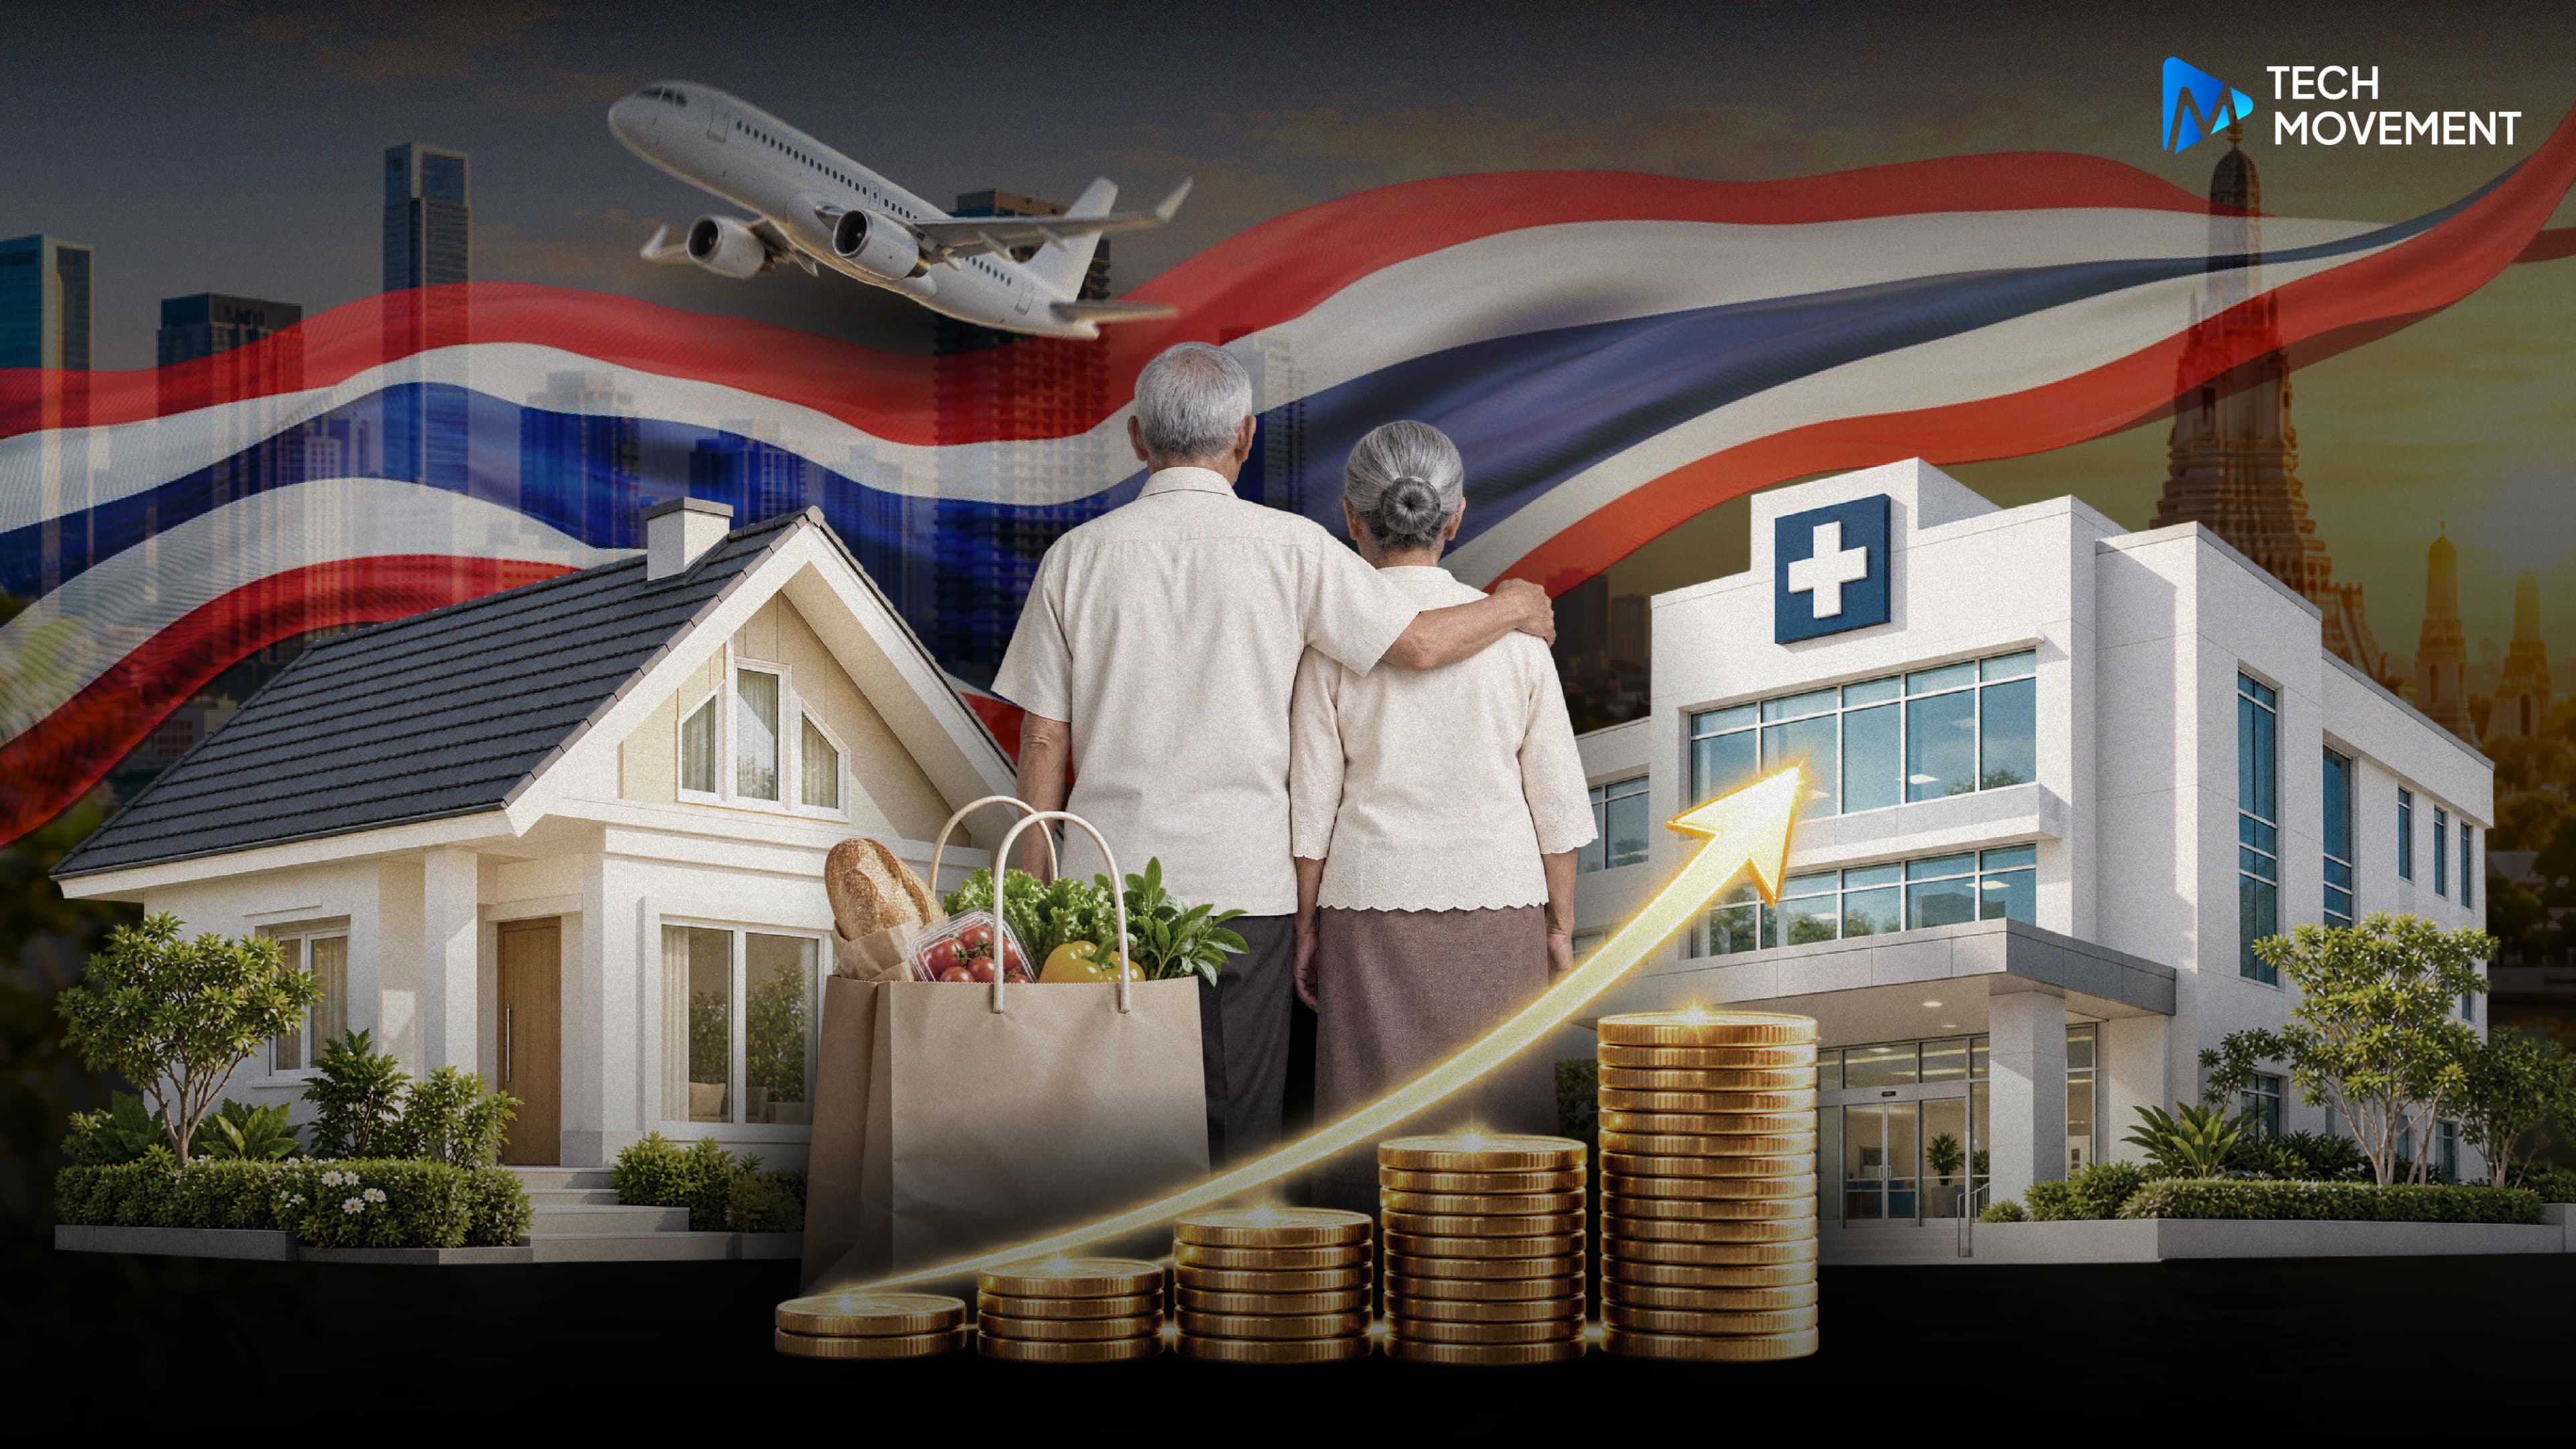
โครงสร้างประชากรของไทยกำลังก้าวเข้าสู่ “Super-aged Society” หรือ “สังคมสูงวัยระดับสุดยอด” โดยมีการคาดการณ์ว่าสัดส่วนประชากรอายุมากกว่า 60 ปี จะสูงถึง 20% ของประชากรทั้งประเทศภายในปี 71
การเข้าสู่สังคมสูงวัยของไทยส่งผลต่อทั้งกำลังซื้อและรูปแบบความต้องการของผู้บริโภค เมื่อผู้สูงอายุต้องวางแผนเงินออมให้เพียงพอสำหรับชีวิตหลังเกษียณ พร้อมรับมือกับค่าใช้จ่ายด้านสุขภาพและการดูแลระยะยาว ความเปลี่ยนแปลงนี้จึงเปิดโอกาสให้ธุรกิจพัฒนาสินค้าและบริการที่รองรับการใช้ชีวิตในวัยเกษียณ
แนวคิดนี้เรียกว่า Silver Economy หรือเศรษฐกิจสีเงิน ซึ่งครอบคลุมธุรกิจที่เกี่ยวข้องกับการใช้ชีวิตของผู้สูงอายุ ตั้งแต่บริการสุขภาพและการดูแลผู้สูงอายุ การวางแผนการเงิน ที่อยู่อาศัย ไปจนถึงเทคโนโลยีที่ช่วยให้ใช้ชีวิตประจำวันได้สะดวกและพึ่งพาตนเองได้มากขึ้น
แต่สิ่งที่ต้องเข้าใจก่อนคือจำนวนผู้สูงอายุที่เพิ่มขึ้น ไม่ได้แปลว่าตลาดจะเติบโตเสมอไป เพราะโอกาสทางธุรกิจล้วนขึ้นอยู่กับทั้งกำลังซื้อและความต้องการของผู้บริโภคแต่ละกลุ่ม
อย่างผู้สูงอายุที่มีเงินออมเพียงพออาจสนใจบริการดูแลสุขภาพเชิงป้องกัน ที่อยู่อาศัยที่เหมาะสม หรือบริการวางแผนการเงิน หรือกลุ่มที่มีรายได้จำกัดอาจให้ความสำคัญกับค่าใช้จ่ายจำเป็นและบริการสุขภาพที่เข้าถึงได้ในราคาที่เหมาะสม
ความแตกต่างนี้ทำให้การเติบโตของ Silver Economy ขึ้นอยู่กับความสามารถของธุรกิจในการพัฒนาสินค้าและบริการให้เหมาะกับความต้องการและกำลังซื้อของผู้สูงอายุแต่ละกลุ่ม แทนที่จะมองคนกลุ่มนี้เป็นตลาดเดียวกันทั้งหมด
เงินออมหลังเกษียณ ปัจจัยกำหนดโอกาสของ Silver Economy
ความพร้อมทางการเงิน เป็นปัจจัยสำคัญที่กำหนดกำลังซื้อของตลาดผู้สูงวัย เพราะเมื่อรายได้จากการทำงานลดลง เงินออมและรายได้หลังเกษียณจะมีบทบาทต่อการตัดสินใจใช้จ่าย ทั้งค่ารักษาพยาบาล ที่อยู่อาศัย และสินค้าและบริการที่จำเป็นต่อการดำรงชีวิต
โดยปัจจุบัน ผู้สูงอายุกว่า 1 ใน 3 ยังต้องพึ่งพารายได้จากลูกหลานหรือทำงานต่อหลังเกษียณ ขณะที่มีเพียง 7% ที่พึ่งพาระบบบำเหน็จบำนาญเป็นหลัก ตัวเลขเหล่านี้แสดงให้เห็นถึงข้อจำกัดด้านรายได้หลังเกษียณ
วิเคราะห์ได้จากข้อมูลของกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) ที่ดูแลสมาชิกกว่า 1.2 ล้านคน ชี้ว่า สมาชิกรุ่นล่าสุดที่เพิ่งเกษียณอายุ 16,000 คน มียอดเงินออมสะสมเฉลี่ย 1.5 ล้านบาท หากนำมาเฉลี่ยใช้จ่ายในช่วงชีวิตหลังเกษียณอีก 25 ปี จะเหลือเม็ดเงินเพียงราว 5,000 บาทต่อเดือนเท่านั้น
ขณะเดียวกัน เงินออมของผู้เกษียณยังแตกต่างกันอย่างมาก โดยสมาชิกกลุ่มที่มีเงินออมสูงสุดสะสมได้ถึง 7 ล้านบาท ซึ่งชี้ให้เห็นว่า การเริ่มออมตั้งแต่เนิ่นๆ สัดส่วนเงินที่ออม และการเลือกแผนลงทุน ล้วนมีผลต่อความมั่นคงทางการเงินหลังเกษียณ
ตัวเลขนี้เป็นข้อมูลเฉพาะสมาชิก กบข. จึงไม่ควรนำไปแทนภาพรวมของผู้สูงอายุในไทยทั้งหมด แต่สะท้อนให้ชวนคิดว่าการเตรียมเงินเกษียณต้องคำนึงถึงระยะเวลาที่ต้องใช้ชีวิตหลังหยุดทำงาน ไม่ใช่เพียงจำนวนเงินที่สะสมได้ โดยควรวางแผนทั้งเงินออม ภาระหนี้สิน และค่าใช้จ่ายด้านสุขภาพ เพื่อให้มีรายได้เพียงพอต่อการดำรงชีวิตในระยะยาว
ส่องแนวคิด กบข. เปลี่ยนสังคมสูงวัยให้เป็นโอกาสทางเศรษฐกิจ
กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) มองว่าไทยควรความท้าทายนี้ให้เป็นโอกาส โดยการผลักดัน Silver Economy ขึ้นมาเป็นเครื่องยนต์ขับเคลื่อนประเทศใหม่ ผ่าน 3 ด้านสำคัญ ด้านแรกคือสุขภาพ โดยส่งเสริมธุรกิจดูแลสุขภาพเชิงป้องกันเพื่อลดความเสี่ยงในการเจ็บป่วยและช่วยให้ผู้สูงอายุมีสุขภาพดีได้นานขึ้น
ด้านที่สองคือการเงิน โดยพัฒนาบริการให้คำปรึกษาทางการเงินและบริหารทรัพย์สิน เพื่อช่วยให้ครัวเรือนวางแผนเกษียณและส่งต่อความมั่งคั่งระหว่างรุ่นได้อย่างเหมาะสม และคุณภาพชีวิต ด้วยการต่อยอดธุรกิจท่องเที่ยวและที่พักอาศัยระยะยาวสำหรับผู้สูงอายุ โดยใช้จุดแข็งด้านการบริการของไทยเพื่อรองรับความต้องการทั้งจากคนไทยและชาวต่างชาติ
พลิกโฉมการวางแผนด้วย Big Data และ AI
เทคโนโลยี เป็นอีกเครื่องมือสำคัญในการขับเคลื่อนยุทธศาสตร์นี้ โดยกระทรวงการคลังอนุญาตให้ กบข. เชื่อมโยงข้อมูลสมาชิกกับฐานข้อมูลขนาดใหญ่ (Big Data) เพื่อให้เห็นข้อมูลด้านการเงิน ภาระหนี้ และสุขภาพ
เมื่อนำข้อมูลมาวิเคราะห์ด้วย AI จะช่วยให้ กบข. ประเมินความพร้อมทางการเงินและออกแบบคำแนะนำการลงทุนเพื่อการเกษียณให้เหมาะกับสมาชิกแต่ละคนได้มากขึ้น นับเป็นการนำข้อมูลและเทคโนโลยีมาช่วยวางแผนรับมือสังคมสูงวัยอย่างเป็นรูปธรรม
แต่สุดท้ายแล้ว การวางแผนเกษียณเป็นเพียงส่วนหนึ่งของการเตรียมพร้อมสู่สังคมสูงวัยเท่านั้น เพราะการเติบโตของ Silver Economy ขึ้นอยู่กับทั้งความพร้อมทางการเงินของคนวัยเกษียณ และความสามารถของธุรกิจในการตอบสนองความต้องการเหล่านั้นด้วย หากทั้งสองด้านพัฒนาไปพร้อมกัน เศรษฐกิจสูงวัยก็มีโอกาสสร้างตลาดและธุรกิจใหม่ ควบคู่กับการทำให้คนไทยมีความมั่นคงมากขึ้นในช่วงชีวิตหลังเกษียณ
ข่าวที่เกี่ยวข้อง
ธนาคารกลางสหรัฐฯ ไม่ชี้ทิศทางดอกเบี้ย ย้ำดูข้อมูลจริง พร้อมจับตา AI ช่วยวิเคราะห์ข้อมูลเชิงนโยบาย
ประธานธนาคารกลางสหรัฐฯ ร่วมเสวนาในการประชุมประจำปี IMF–World Bank Annual Meetings 2026 โดยปฏิเสธที่จะส่งสัญญาณหรือกำหนดทิศทางอัตราดอกเบี้ยล่วงหน้า ท่ามกลางเงินเฟ้อสหรัฐฯ ที่สูงกว่าคาด และย้ำว่าจะใช้ข้อมูลเศรษฐกิจจริงเป็นตัวกำหนดนโยบาย
 1 วันที่แล้ว
ธนาคารกลางสหรัฐฯ ไม่ชี้ทิศทางดอกเบี้ย ย้ำดูข้อมูลจริง พร้อมจับตา AI ช่วยวิเคราะห์ข้อมูลเชิงนโยบาย
1 วันที่แล้ว